Важно Доли иностранных работников на 2027 год снизят в 10 регионах
Комментарий к главе 34 НК РФ "Страховые взносы"
Страховые взносы - нововведение 2019 года. Страховые взносы с позиции НК. Образцы заполнения платежных поручений на взносы в ОПС, ФСС, ФФОМС.
Содержание
#55 Текст для глава 34 НК РФ "Страховые взносы"
План статьи:
1. Глава 34 НК “Страховые взносы” (далее - гл. 34) - как нововведение 2019г. Области применения гл. 34? Что существенно изменилось в результате принятия гл. 34?
С января 2019 года в Налоговом кодексе появилась гл. 34 «Страховые взносы». Администрирование страховых взносов (далее - взносы) передано налоговым органам и все основные принципы НК стали распространяться и на взносы.
Изменились и реквизиты получателя в платежных поручениях на уплату взносов - получателем платежей вместо фондов стали ИФНС.
Важно!
Законодательство о налогах и сборах не применяется (п.3 ст.2 НК РФ):
- взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний;
- для неработающего населения - взносов на обязательное медицинское страхование.
Важно!
Подробно о том, как оформить платежное поручение в ПФР читайте на нашем сайте.
https://tvoyglavbukh.org/art/pfr/platejki
Изменение коснулись и отчетных форм:
| Название отчета | Куда сдается |
| 4-ФСС (Расчет по средствам ФСС РФ) | ФСС |
| Расчет по страховым взносам (ЕРСВ) | ИФНС |
2. Страховые взносы с позиции НК:
- плательщики;
Плательщиков-страхователей НК делит на две группы:
- субъекты производящие выплаты физическим лицам;
- субъекты не производящие выплаты физическим лицам.
К первой группе относятся:
- организации;
- ИП;
- физ. лица, не являющиеся индивидуальными предпринимателями.
Вторая группа:
- ИП;
- занимающиеся частной практикой самостоятельно, без привлечения наемных сотрудников (адвокаты, медиаторы, нотариусы, арбитражные управляющие, оценщики, патентные поверенные и иные лица).
- объект;
Объектом обложения взносами признаются любые выплаты в пользу физических лиц в рамках договоров:
- трудовых;
- выполнения работ, оказания услуг;
- авторского заказа;
- об отчуждении исключительного права на произведения (лицензионные договоры).
Объектом не признаются:
- переход права собственности на имущество или иных вещных прав на имущество (имущественные права), за исключением договоров авторского заказа и отчуждении исключительного права на произведения;
- договоров, связанных с передачей в пользование имущества (имущественных прав), за исключением договоров авторского заказа и отчуждении исключительного права на произведения;
- выплаты по трудовым договорам и договорам оказания услуг (выполнения работ) с российскими организациями иностранным гражданам, или лицам без гражданства, которые ведут свою деятельность за пределами РФ;
- выплаты добровольцам в рамках гражданско-правовых договоров (закон от 11.08.1995г. № 135-ФЗ "О благотворительной деятельности и благотворительных организациях") на возмещение расходов добровольцев, за исключением расходов на питание в размере, превышающем размеры суточных, предусмотренные п. 3 ст. 217 НК;
- выплаты иностранным гражданам и лицам без гражданства по трудовым договорам и договорам оказания услуг (выполнения работ) за участие в мероприятиях, предусмотренных законом от 07.06.2013г. № 108-ФЗ "О подготовке и проведении в РФ чемпионата мира по футболу FIFA 2019г. и внесении изменений в отдельные законодательные акты РФ".
.
- база (в т.ч. понятие предельной величины);
База для исчисления страховых взносов определяется ежемесячно нарастающим итогом с начала года, отдельно по каждому физическому лицу, за исключением сумм, которые не подлежат обложению. Для плательщиков, которые осуществляют выплату физическим лицам, предусмотрено понятие предельной величины. По достижении этой величины уплата взносов меняется, или прекращается.
Предельные величины базы в 2019 году установлены Постановление Правительства РФ от 29 ноября 2016 г. № 1255:
| обязательное пенсионное страхование | 876 000,00 |
| обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством | 755 000,00 |
- суммы, не подлежащие обложению:
1. При выплате вознаграждения физ. лицам:
1) государственные пособия;
2) компенсационные выплаты (в пределах норм, установленных законодательством РФ);
3) суммы единовременной материальной помощи, оказываемой плательщиками в связи:
- со стихийным бедствием или другим чрезвычайным обстоятельством;
- работнику в связи со смертью члена (членов) его семьи;
- работникам (родителям, усыновителям, опекунам) при рождении (усыновлении (удочерении) ребенка, установлении опеки над ребенком, выплачиваемой в течение первого года после рождения (усыновления (удочерения), установления опеки, но не более 50 000 рублей на каждого ребенка;
4) доходы (за исключением оплаты труда работников), получаемые членами зарегистрированных семейных (родовых) общин коренных малочисленных народов Севера, Сибири и Дальнего Востока РФ от реализации продукции, полученной в результате ведения ими традиционных видов промысла;
5) суммы страховых платежей (взносов) по договорам:
- по обязательному страхованию работников;
- добровольного личного страхования, в т.ч. наступления смерти и (или) причинения вреда здоровью застрахованного лица, по договорам срок действия которых не менее года;
- на оказание мед. услуг работникам (по договорам срок действия которых не менее года);
- по договорам негосударственного пенсионного обеспечения.
6) взносы работодателя в соотетствии с законом от 30 апреля 2008г. № 56-ФЗ, в размере уплаченных взносов накопительной части, но не более 12 000 рублей в год в расчете на каждого работника;
7) стоимость проезда работников к месту проведения отпуска и обратно и стоимость провоза багажа весом до 30 килограммов, лицам, работающим и проживающим в районах Крайнего Севера и приравненных к ним местностях;
8) суммы, выплачиваемые физ. лицам, непосредственно связанных с выполнением работ:
- избирательных комиссий;
- комиссиям референдума;
- из избирательных фондов кандидатов, избираемых непосредственно гражданами:
- на должность Президента РФ;
- депутаты ГД, законодательного (представительного) органа гос. власти субъекта РФ;
- на должность в ином гос. органе субъекта РФ, предусмотренном конституцией, уставом субъекта РФ;
- депутаты представительного органа муниципального образования (далее - МО);
- на должность главы МО, на иную должность, предусмотренную уставом МО и замещаемую посредством прямых выборов.
- избирательных фондов избирательных объединений;
- избирательных фондов рег. отделений политиеских партий, не являющихся избирательными объединениями;
- из средств фонов референдума инициативной группы (иных групп) по проведению референдума РФ, субъекта РФ, местного референдума.
9) стоимость форменной одежды и обмундирования, выдаваемых работникам в соответствии с законодательством РФ;
10) стоимость льгот по проезду, предоставляемых законодательством РФ отдельным категориям работников;
11) суммы материальной помощи, оказываемой работодателями своим работникам, не превышающие 4 000 рублей на одного работника за расчетный период;
12) суммы платы за обучение работников по основным и дополнительным проф. образ. программам;
13) суммы, выплачиваемые плательщиками своим работникам на возмещение затрат по уплате процентов по займам (кредитам) на приобретение и (или) строительство жилого помещения;
14) суммы денежного довольствия, продовольственного и вещевого обеспечения и иных выплат, получаемых в связи с исполнением обязанностей военной службы и службы в органах в соответствии с законодательством;
15) суммы выплат и иных вознаграждений по трудовым договорам, гражданско-правовым договорам, договорам автоорского заказа в пользу иностранных граждан и лиц без гражданства, временно пребывающих на территории РФ, за исключением лиц, признаваемых застрахованными.
2. Расходы на командировку:
- суточные;
- выплаты (предусмотренные п.3 ст. 217 НК РФ, ст. 168 ТК РФ):
- расходы по проезду;
- расходы по найму жилья;
- дополнительные и иные расходы, произведенные работником с разрешения и ведома работодателя.
3. В базу для исчисления взносов не включаются взносы:
1) в части взносов на ОПС (обязательного пенсионного страхования), денежное содержание (денежное вознаграждение), выплаты и иные вознаграждения получаемые по трудовым договорам или по гражданско-правовым за оказание работ и (или) оказание услуг:
- прокурорами, следователями, судьями федеральных судов и мировыми судьями;
- обучающимися в проф. образовательных организациях, образовательных организациях высшего образования по очной форме обучения за деятельность, осуществляемую в студенческих отрядах;
2) в части взносов на случай ВНиМ (обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством) - любые вознаграждения, выплачиваемые физ. лицам по договорам гражданско-правового характера;
3) суммы выплат (вознаграждений), указанные в п. 70 ст. 217 НК, а именно доходы, полученные физ. лицами, не являющимися ИП, от физ лиц за оказание им следующих услуг для личных, домашних и (или) иных подобных нужд:
- присмотр и уход за детьми, больными лицами, лицами, достигшими 80 лет, а также лицами, нуждающимися в постоянном постороннем уходе по заключению мед.организации;
- репетиторство;
- уборка жилых помещений, ведение домашнего хозяйства.
- тарифы в 2019-2019 гг;
| ОПС | ВНиМ | ОМС | ||||
| В пределах предельной величины базы | С превышения предельной величины базы | В пределах предельной величины базы | С превышения предельной величины базы | В пределах предельной величины базы | С превышения предельной величины базы | |
| Трудовые договоры | 22% | 10% | 2,9% | 0,0% | 5,1% | |
| Договоры гражданско-правового действия (в т.ч. договоры авторские, лицензионные) | 0,0% | 0,0% | ||||
- порядок исчисления и уплаты.
Учет ведется в отношении каждого физического лица в рублях и копейках. Плательщики ежемесячно рассчитывают и уплачивают сумму в срок не позднее 15-го числа следующего календарного месяца.
Важно! Сумма ФСС уменьшается на расходы произведенным в пользу работников по страховым случаям, определяемым законом от 29.12.2006г. № 255-ФЗ (далее - закон № 255-ФЗ).
К страховым случаям, определяемым как случаи временной нетрудоспособности и в связи с материнством, относят:
- временная нетрудоспособность;
- беременность и роды;
- рождение ребенка (детей);
- уход за ребенком до 1,5 лет;
- смерть застрахованного лица или несовершенолетнего члена семьи.
3. Пример образцов заполненных платежных поручений за июнь 2019г. с базы в 800 000,0 руб.:
- ОПС (без дополнительного тарифа)
Предельная база для расчета взносов ОПС в 2019 году составляет 876 000 рублей, сумма в примере будет облагаться 22%, т.к. ни по одному физ. лицу не было превышения.
Для рассчета взносов по ОПС будут учтены все суммы, которые определены для рассчета, исключая необлагаемые выплаты (ст. 422 НК РФ). В июне 2019г. производились выплаты больничного листа на сумму 3 265,15 рублей, При определении базы для рассчета взносов больничные и прочие аналогичные выплаты уменьшают рассчетную базу.
База для рассчета взносов на ОПС = Все выплаты в пользу работников - Выплаты (необлагаемые, согласно ст. 422 НК РФ)
База для рассчета взносов = 800 000,00 - 3 265,15 = 796 734,85 руб.
Расчет взносов ОПС за июнь:
796 734,85 х 22 : 100 = 175 281,67 - сумма взносов за июнь 2019г.;
140 081,67 – было уплачено до окончания отчетного месяца,
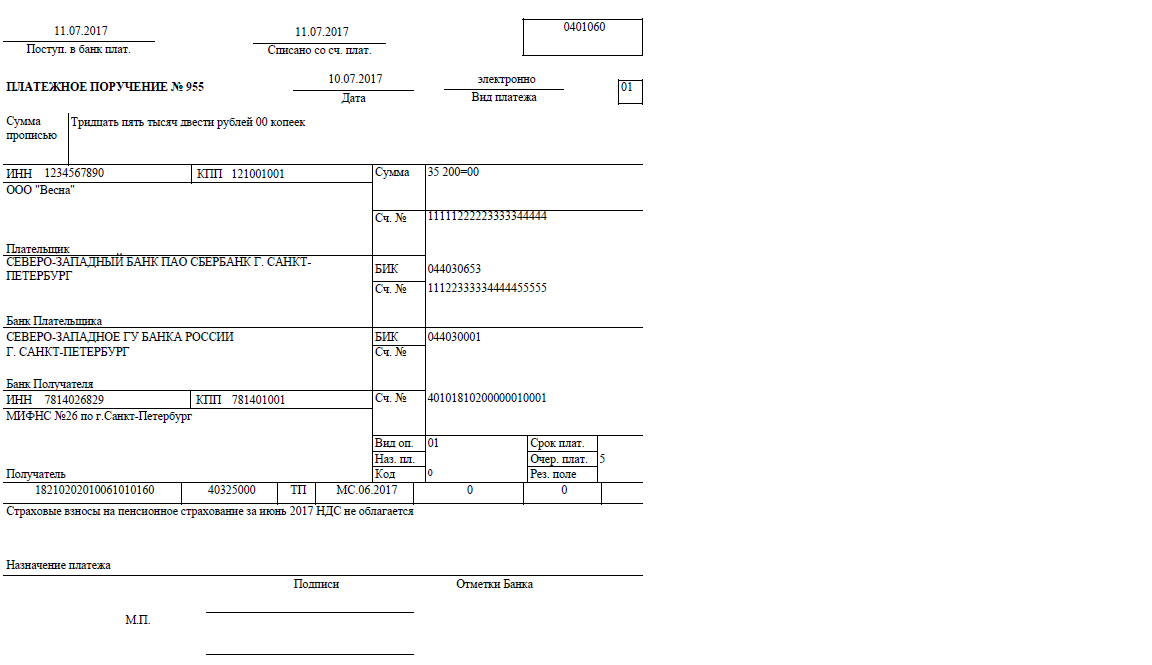
175 281,67 – 140 801,67 = 35 200,00 – остаток платежа по взносам на ОПС за июнь 2019.
- ВНиМ
Предельная база для расчета ВНиМ составляет в 2019 году сумму 755 000,00. Расчетная база июня 2019г. 800 000,00 рублей, превышения по физическим лицам не произошло.
ВНиМ = (База для налогообложения (учитывается предельная сумма по каждому физ.лицу) - Расходы (в рамках закона № 255-ФЗ)) х 2,9 : 100 = Платеж
Больничный лист в июне 2019г. - 3 265,15 рублей.
Расчет взносов в ФСС за июнь:
Исчисленные взносы на ВНиМ (800 000 - 3 265,15) х 2,9 :100 = 796 734,85 х 0,029 = 23 105,31 руб.
Сумма переплаты в прошлых периодах 8 068,46 рублей.
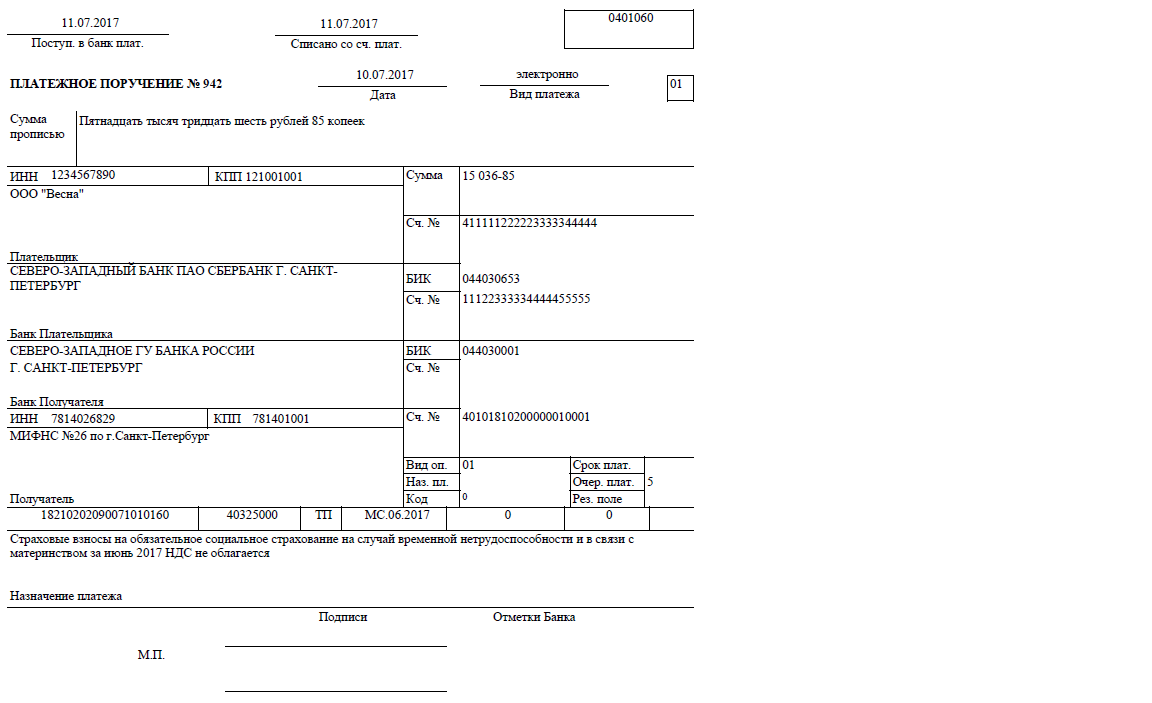
ВНиМ (2,9%, платеж уменьшен на сумму расходов по больничному листу). = 23 105,31 (взносы ВНиМ) - 8 068,46 (переплата) = 15 036,85 руб.;
На эту сумму специалист составит платежное поручение для уплаты ВНиМ в бюджет.
- ОМС
Для ОМС не определена предельная величина для рассчета взносов. Рассчет взносов по ОМС будут учтены все суммы, которые определены для рассчета, исключая необлагаемые выплаты (ст. 422 НК РФ). База для рассчета взносов рассчитана также, как было сделано выше.
(800 000,00 - 3 265,15) х 5,1 : 100 =796 734,85 х 0,051 = 40 633,48 руб. (взносы на ОМС)
Сумма 6 152,48 руб. была уплачена до окончания июня 2019г.,
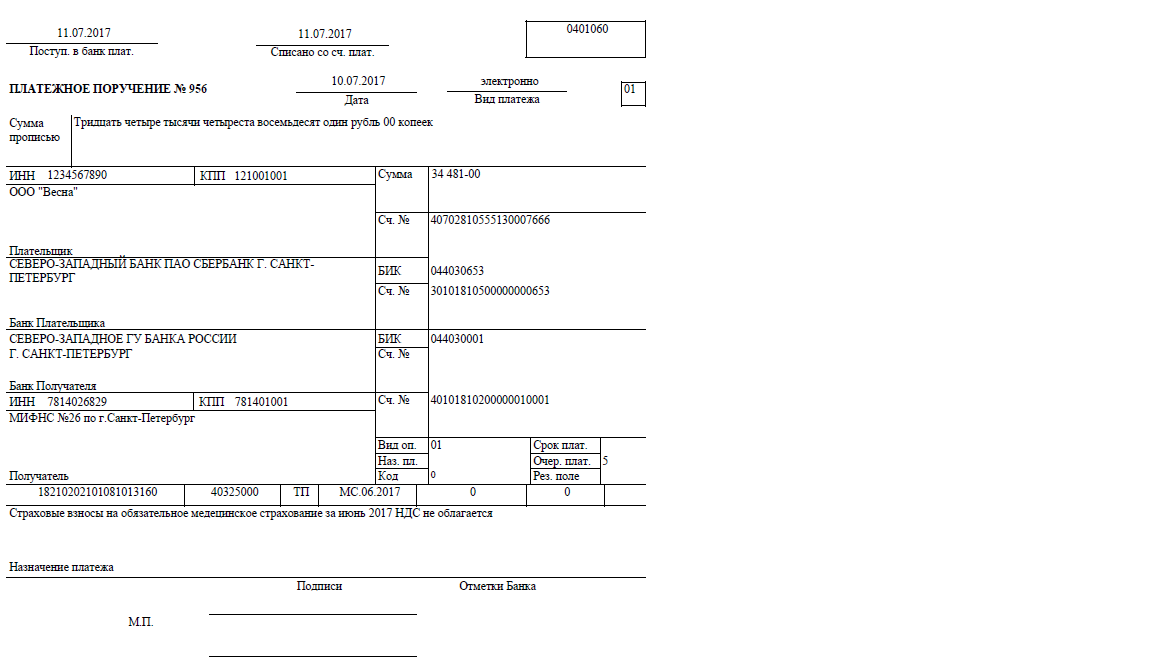
40 633,48 - 6 152,48 = 34 481,00 руб. – сумма, подлежащая уплате на ОМС за июнь 2019.